Domain coaching-und-supervision.de kaufen?
Wir ziehen mit dem Projekt
coaching-und-supervision.de um.
Sind Sie am Kauf der Domain
coaching-und-supervision.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain coaching-und-supervision.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Die Entwicklung von Gruppenprozessen im Hort. Begleitung und Unterstützung von Hortgruppen durch pädagogische Fachkräfte, Taschenbuch von JulianeDie Entwicklung Von Gruppenprozessen Im Hort. Begleitung Und Unterstützung Von Hortgruppen Durch Pädagogische Fachkräfte, Taschenbuch Von Juliane Rott, Grin, 978-3-346-75841-5, Seitenanzahl: 409,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Belardi, Nando: Supervision und CoachingSupervision und Coaching , für Soziale Arbeit, für Pflege, für Schule , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20200603, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Belardi, Nando, Seitenzahl/Blattzahl: 283, Keyword: Beratung; GruppenMediation; Psychotherapie; Soziale Berufe; Team; Teamsupervision, Fachschema: Bildung~Führungskraft~Manager / Führungskraft~Führung / Mitarbeiterführung~Mitarbeiterführung~Motiv (psychologisch)~Motivation~Pädagogik~Pädagogik / Sozialpädagogik~Sozialpädagogik~Sozialtherapie~Sozialeinrichtung~Beratung~Consulting~Rat, Fachkategorie: Pädagogik~Management: Führung und Motivation, Bildungszweck: für die Hochschule, Thema: Verstehen, Warengruppe: HC/Sozialpädagogik, Fachkategorie: Sozialberatung, Beratungsstellen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Lambertus-Verlag, Verlag: Lambertus-Verlag, Verlag: Lambertus, Länge: 230, Breite: 163, Höhe: 20, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000044089001 V13754-9783784131030-1 B0000044089002 V13754-9783784131030-2, Vorgänger EAN: 9783784126104 9783784110790 9783784108902, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
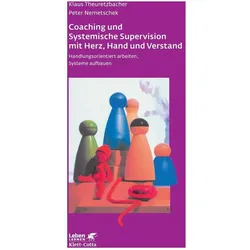
Coaching und Systemische Supervision mit Herz, Hand und Verstand, Fachbücher von Peter NemetschekCoaching und Supervision kann auch anders als gewohnt ablaufen: weniger reden, mehr tun. In Bewegung kommen, an Time-Lines eine konstruktive innere Haltung entwickeln, in grossräumigen Systemlandschaften das ganze Umfeld erleben. Die Autoren stellen neue Wege vor, um Einzelklienten oder Teams dabei zu unterstützen, Krisensituationen und andere Herausforderungen zu meistern und nachhaltige Lösungen effektiv und zeitsparend zu erarbeiten. Komplexe Systeme können mit erstaunlich einfachen Mitteln übersichtlich und transparent werden: Mit bunten Seilen werden Time-Lines gelegt, mit Podesten Hierarchien veranschaulicht, mit grossen Figuren als Personen und Symbole wird das Umfeld eines einzelnen Klienten oder eines Teams in der Krise aufgebaut. Aus der Zusammenschau des Ganzen tauchen aus dem Unbewussten Lösungsmöglichkeiten und Zukunftsperspektiven auf. Die erfolgreiche systemische Arbeit.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Supervision und Coaching, Fachbücher von Nando BelardiDie weitgehend neue Publikation über Supervision und Coaching basiert auf dem bewährten Konzept der Vorauflage „Supervision für helfende Berufe“. Sie eignet sich als Einführung für Praktiker in Supervision und Coaching sowie als methodenübergreifendes Lehrbuch für Studierende der Sozialen Arbeit und ist das einzige Werk, das die berufliche Situation von Supervisoren und Coaches umfassend beschreibt. Zudem geht der Autor auf die Problematik der berufsbezogenen Beratung in der Corona-Krise ein. Aus dem Inhalt: - Entstehung, Entwicklung und Definition von Supervision und Coaching - Supervision und Coaching für Einzelne, Gruppen und Teams in Organisationen - Welches Wissen und Können wird benötigt und wie verlaufen die Beratungsprozesse? - Ausbildung, Freiberuflichkeit und Markt von Supervision und Coaching im deutschen Sprachraum - Rechtliche Aspekte von Supervision und Coaching - Krisen, Fehler und Schäden durch Supervision und Coaching - Weitere Felder und neue Aufgaben - Wie und wodurch helfen Supervision und Coaching (Evaluierungsergebnisse)? Inklusive kostenloser E-Book-Version.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Entwicklung von Gruppenprozessen im Hort. Begleitung und Unterstützung von Hortgruppen durch pädagogische Fachkräfte, Taschenbuch von JulianeDie Entwicklung Von Gruppenprozessen Im Hort. Begleitung Und Unterstützung Von Hortgruppen Durch Pädagogische Fachkräfte, Taschenbuch Von Juliane Rott, Grin, 978-3-346-75841-5, Seitenanzahl: 409,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Belardi, Nando: Supervision und CoachingSupervision und Coaching , für Soziale Arbeit, für Pflege, für Schule , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20200603, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Belardi, Nando, Seitenzahl/Blattzahl: 283, Keyword: Beratung; GruppenMediation; Psychotherapie; Soziale Berufe; Team; Teamsupervision, Fachschema: Bildung~Führungskraft~Manager / Führungskraft~Führung / Mitarbeiterführung~Mitarbeiterführung~Motiv (psychologisch)~Motivation~Pädagogik~Pädagogik / Sozialpädagogik~Sozialpädagogik~Sozialtherapie~Sozialeinrichtung~Beratung~Consulting~Rat, Fachkategorie: Pädagogik~Management: Führung und Motivation, Bildungszweck: für die Hochschule, Thema: Verstehen, Warengruppe: HC/Sozialpädagogik, Fachkategorie: Sozialberatung, Beratungsstellen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Lambertus-Verlag, Verlag: Lambertus-Verlag, Verlag: Lambertus, Länge: 230, Breite: 163, Höhe: 20, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000044089001 V13754-9783784131030-1 B0000044089002 V13754-9783784131030-2, Vorgänger EAN: 9783784126104 9783784110790 9783784108902, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Coaching und Systemische Supervision mit Herz, Hand und Verstand, Fachbücher von Peter NemetschekCoaching und Supervision kann auch anders als gewohnt ablaufen: weniger reden, mehr tun. In Bewegung kommen, an Time-Lines eine konstruktive innere Haltung entwickeln, in grossräumigen Systemlandschaften das ganze Umfeld erleben. Die Autoren stellen neue Wege vor, um Einzelklienten oder Teams dabei zu unterstützen, Krisensituationen und andere Herausforderungen zu meistern und nachhaltige Lösungen effektiv und zeitsparend zu erarbeiten. Komplexe Systeme können mit erstaunlich einfachen Mitteln übersichtlich und transparent werden: Mit bunten Seilen werden Time-Lines gelegt, mit Podesten Hierarchien veranschaulicht, mit grossen Figuren als Personen und Symbole wird das Umfeld eines einzelnen Klienten oder eines Teams in der Krise aufgebaut. Aus der Zusammenschau des Ganzen tauchen aus dem Unbewussten Lösungsmöglichkeiten und Zukunftsperspektiven auf. Die erfolgreiche systemische Arbeit.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutscher Trainer Systemische Supervision, Coaching und Organisationsentwicklung (Deutsch, Softcover, Johanna Buchegger) (7290310)Deutscher Trainer Systemische Supervision, Coaching und Organisationsentwicklung (Deutsch, Softcover, Johanna Buchegger) (7290310)18,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
80 Bildkarten für Coaching, Supervision, Training und Psychotherapie, Fachbücher von Dieter JohannsenVon Bildern geht eine besondere Wirkung aus. Menschen denken und erinnern in Bildern; Bilder nehmen Einfluss auf unsere Gefühle und unsere Wahrnehmung, sie prägen unsere zwischenmenschliche Kommunikation und Interaktion. Bilder haben einen hohen Aufforderungscharakter und eignen sich daher hervorragend als Einstieg in Gespräche und zum Anstossen von Gruppenprozessen. Coaches, Supervisoren, Trainer, Berater und Therapeuten können Bildkarten als kreative Methode einsetzen, um bei ihren Klienten Lern- und Veränderungsprozesse zu initiieren. Das Kartenset enthält 80 Bildkarten im DIN A5-Format. Bei der Auswahl der Motive wurde auf eine betont reduzierte, ruhige, klare und qualitativ hochwertige Darstellung geachtet. Das Kartenset kann sowohl bei der Arbeit mit Gruppen und Teams als auch im Einzelsetting eingesetzt werden. Mithilfe der Bildkarten sowie der ausführlichen Übungsbeschreibungen können Prozesse der beruflichen und persönlichen Neuorientierung und Weiterentwicklung von Klienten, Supervisanden und Trainingsteilnehmern wirkungsvoll unterstützt werden. Wenn es beispielsweise darum geht, sich kennenzulernen, sich der eigenen Stärken bewusst zu werden, sich in die Perspektive des Gegenübers zu versetzen oder Hindernissen auf die Spur zu kommen, gemeinsame Werte im Team zu erarbeiten oder anderen Gruppenmitgliedern ein Feedback zu geben, können die Bildkarten genutzt werden. Das beiliegende 40-seitige Booklet gibt zahlreiche Anregungen zum Einsatz der Bildkarten in der Praxis.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.